Antes de hablar de “libertad financiera”, hay que entender qué es en realidad.
Es un hecho que, si no tienes claro el concepto, cualquiera puede venderte falsas soluciones mágicas y un estilo de vida imposible. ¿El resultado? Meses o años de esfuerzo tirados a la basura y deudas que te atan las manos.
Comprender la verdadera naturaleza de la autonomía económica es necesario para proteger tu patrimonio.
¿Qué es la libertad financiera?
Este tema trasciende por completo el simple hecho de tener dinero para comprar lo que sea.
Claro, el objetivo secundario es ganar tiempo y flexibilidad sin tener que trabajar para recibir dinero. Pero seamos sinceros: el objetivo primario es otro muy distinto.
Se trata de construir los recursos necesarios para vivir con absoluta dignidad en tu vejez. De no depender ni del gobierno, ni de tus hijos, ni de la caridad de nadie.
Definición real de la “Libertad Financiera” en México
En pocas palabras, “la libertad financiera” es recibir ingresos de forma legal sin tener que trabajar activamente por ellos.
Dicho de otra forma, es tener los famosos “ingresos pasivos”, que no son más que dinero que entra a tu cuenta de manera constante gracias a sistemas, inversiones o propiedades (físicas como inmuebles o intelectuales como regalías por derechos de autor) que trabajan por ti, sin necesidad de que intercambies cada hora de tu día por un sueldo.
Cuando esos ingresos pasivos cubren por completo tus gastos, el dinero deja de ser una preocupación porque sabes que siempre va a llegar y que siempre te va a alcanzar para pagar tus cuentas.
En el escenario mexicano, esta noción ha evolucionado profundamente en los últimos años. Ya no se trata de presumir lujos, sino de sostener el estilo de vida que deseas mediante estas fuentes diversificadas.
Diferencias entre ser rico y tener libertad financiera
Ser rico puede ser pasajero y esfumarse rápido si no hay una estructura detrás. Velo así: puedes tener una cuenta bancaria con una suma importante hoy, pero si una enfermedad grave o una emergencia familiar golpea tu puerta sin un respaldo adecuado, ese dinero puede desaparecer en cuestión de semanas.
Hoy, la libertad financiera implica construir por ti mismo una estructura donde los recursos trabajan para ti. Así es como logras que el dinero no sea una preocupación constante y que tu bienestar sea sostenible a lo largo del tiempo.
Piénsalo así, hace años, podías trabajar y adquirir propiedades, casas, autos, darte lujos gastando el dinero fruto de tu trabajo y aun así alcanzar esa libertad era casi automático. Te retirabas con una pensión tras trabajar treinta años, y tenías la seguridad de que el dinero llegaría hasta el último de tus días.
Pero la realidad es que ese modelo ya no existe.
Autonomía frente a acumulación de deuda
Un punto clave para alcanzar la libertad financiera es eliminar esas deudas caras que te ahogan mes a mes.
Ojo, no toda deuda es mala. Existe una diferencia enorme entre pedir prestado para comprar cosas que pierden valor y te amarran (como ropa, cenas o lujos que pagas a plazos), y usar el crédito de forma inteligente para cosas que te devuelven el dinero (como invertir en herramientas que potencian tu negocio o en una propiedad que se paga con su propia renta).
El problema real empieza cuando te llenas de compromisos que restringen tu margen de maniobra y te dejan sin opciones.
Quienes buscan tranquilidad priorizan pagar lo que deben y construir bases firmes para el futuro. Esa autonomía es la que te permite enfrentar cualquier crisis sin depender de préstamos con intereses imposibles solo para mantenerte a flote.
Tu libertad financiera: un ecosistema de autonomía y seguridad
Ver las finanzas como un ecosistema cambia por completo la jugada. No se trata de llegar a una meta final y ya, sino de un proceso constante de ajustes.
Este entorno combina el ahorro, las inversiones y la protección para crear una verdadera red de seguridad.
Velo así, puedes tener un buen fondo de respaldo y tus ahorros bien invertidos, pero si una enfermedad grave o un accidente golpea a tu familia sin el respaldo de un seguro adecuado, vas a tener que quemar tus inversiones y vaciar tus cuentas para pagar el hospital. Años de esfuerzo se pueden esfumar en cuestión de semanas.
Por eso la tranquilidad financiera real llega cuando entiendes que cada pieza cuenta. Al gestionar este ecosistema con disciplina —ahorrando, haciendo que tu dinero trabaje y protegiéndote ante los golpes de la vida— reduces el riesgo de que un imprevisto te destruya y aseguras que tu bienestar sea sostenible.
Integración de estrategias a largo plazo
La integración de diferentes productos financieros es fundamental para mantener este equilibrio. No basta con ahorrar; es necesario que el dinero trabaje en diferentes frentes para protegerse contra la inflación y generar rendimientos. Una visión integral asegura que, ante cualquier cambio en la economía local, la situación personal se vea minimizada. La clave reside en la adaptación constante y en la educación continua sobre los instrumentos disponibles, garantizando que cada componente del sistema contribuya al objetivo mayor de bienestar y tranquilidad.
- 💡 La libertad financiera permite elegir cómo usar el tiempo.
- 🛡️ El respaldo financiero evita que imprevistos destruyan años de esfuerzo.
- 📈 La diversificación es clave para mantener la estabilidad en tiempos inciertos.
Cómo tener libertad financiera: el primer paso es el conocimiento
El camino hacia la autonomía financiera comienza en la mente. Sin una comprensión clara de cómo funciona el dinero, cualquier estrategia de ahorro o inversión se vuelve inútil. La educación financiera no es un lujo, es la herramienta fundamental que te permite tomar decisiones informadas y proteger tu patrimonio a largo plazo.
Educación financiera: la base de tus decisiones
Entender los conceptos económicos básicos es vital para no perder poder adquisitivo. La inflación sobrepasa silenciosamente el valor del dinero en el bolsillo, por lo que ignorarla es un error grave.
Entender la inflación y su impacto en tus ahorros
El aumento generalizado de precios reduce lo que puedes comprar con tu dinero, sin importar si eres asalariado, profesionista independiente o si estás en la informalidad. Si tus ingresos no suben al ritmo de la inflación, cada año tu esfuerzo vale menos.
La inflación no es más que el incremento anual de los precios derivado de los costos de producción y distribución. Y nadie se salva. Piensa en las colegiaturas o en el precio de alimentos en el súper o restaurantes, en entretenimiento como conciertos o eventos ni se diga. Año con año pagas más por exactamente lo mismo.
Mantener el dinero bajo el colchón o en cuentas que no dan rendimiento garantiza una pérdida real de valor. El objetivo no es solo acumular billetes, sino hacer que crezcan por encima de esa subida de precios para que el fruto de tu trabajo no se desvanezca.
Importancia de la declaración de impuestos para optimizar recursos
Me gusta pensar que pagar impuestos es la prueba evidente de que estás siendo productivo y generando ingresos. En consecuencia, entre más ganas, más pagas, es decir, te va mejor.
Por otro lado, estar en la informalidad muchas veces te priva de servicios brindados por el gobierno. Por lo tanto, toca administrar tus propios recursos cuando necesitas atención médica o crear un ahorro para el retiro.
Pero una cosa es cumplir y otra muy distinta es regalar dinero por ignorancia.
La obligación fiscal es una realidad que todos debemos enfrentar, pero también puede convertirse en una oportunidad si conoces la normativa. Presentar correctamente tu declaración anual te permite identificar deducciones aplicables para recuperar parte de los impuestos pagados o reducir el importe a pagar.
Ignorar este proceso implica perder recursos que podrías reinvertir, por ejemplo, en tu retiro. Conocer las exenciones y los límites legales te ayuda a estructurar tus finanzas con inteligencia, evitando sanciones y aprovechando al máximo cada peso.
Hábitos financieros saludables para todas las personas
Establecer rutinas claras para registrar gastos, diferenciar necesidades de deseos y asignar un porcentaje fijo del ingreso al ahorro crea una estructura sólida.
Estos hábitos no requieren grandes sumas de dinero inicialmente, sino consistencia y compromiso diario.
Al final, la regla de oro es simple: lograr que salga menos de lo que entra, y que el dinero sobrante trabaje para multiplicarse y construir ese colchón de seguridad que te dé tranquilidad.
Conoce tus finanzas personales con herramientas digitales
La tecnología ha democratizado el acceso a herramientas que antes estaban reservadas para expertos. Hoy no necesitas dominar Excel ni programas complicados para saber exactamente en qué se va tu dinero.
Existen aplicaciones móviles muy prácticas, como Money Manager (registro contable), que te permiten llevar el control desde la pantalla de tu celular sin enredarte con números complejos.
Por cierto, si quieres profundizar en esto, puedes consultar el manual ”Recupera el control”, donde te guío paso a paso en el uso de la APP. Si quieres obtenerlo, no tiene costo; solo, toca aquí📲.
Simulador de gastos mensuales proyectados a futuro
Para tener una visión clara de tu futuro, necesitas proyectar cómo van a subir tus gastos.
Usar un simulador te da un panorama real de lo que te costará la vida más adelante, sumando el efecto de la inflación al total de lo que gastas hoy.
Cuando ves esa cantidad proyectada, te cae el veinte de inmediato. Entiendes que necesitas priorizar el ahorro y la inversión desde hoy, antes de que tus ingresos no cubran tus gastos.
Si quieres hacer tus propias cuentas y ver cuánto vas a necesitar, puedes probar el simulador para el retiro tocando aquí 📊.
Apps bancarias para controlar el flujo de efectivo
Las aplicaciones móviles de las instituciones financieras ofrecen un monitoreo en tiempo real de las transacciones. Estas plataformas permiten categorizar automáticamente los egresos, visualizar gráficos de tendencias y recibir alertas de movimientos inusuales. La inmediatez de esta información permite corregir el rumbo financieramente en cuestión de días, no de meses, asegurando que el presupuesto se mantenga ajustado a las metas establecidas y previniendo endeudamientos innecesarios por falta de seguimiento.
Alternativas de inversión para alcanzar la libertad financiera
Meter tu dinero en una sola canasta es un error. Para hacer crecer tus ahorros y protegerlos, necesitas abrir los ojos a otras opciones más allá de lo tradicional.
Eso sí, mucho cuidado con caer en trampas de moda, criptomonedas milagrosas o supuestas inversiones que no están reguladas. Si te prometen rendimientos imposibles sin sustento, huye de ahí.
Asegúrate siempre de que las instituciones estén autorizadas y operen bajo la ley en México. Contar con el respaldo de organismos como la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) para aclaraciones y defensa, la Comisión Nacional Bancaria y de Valores (CNBV) o la Comisión Nacional de Seguros y Fianzas (CNSF), es lo que realmente separa una inversión seria de un fraude.
Se trata de repartir tus recursos de forma inteligente en instrumentos formales para que, si un área se mueve, las demás te respalden en el camino hacia la tranquilidad.
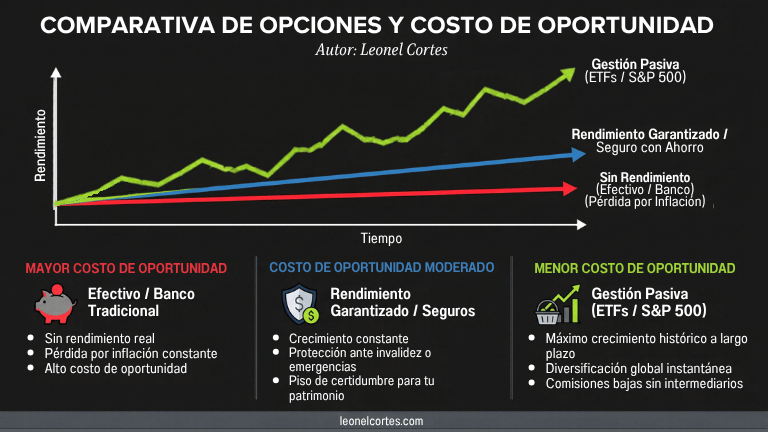
Más allá de los CETES y casas de bolsa tradicionales
Mientras que los instrumentos del gobierno ofrecen estabilidad, su rendimiento real suele verse afectado por la inflación a largo plazo.
Para hacer crecer tu dinero, vale la pena abrir la mente a otras opciones que no necesitan de una casa de bolsa complicada. Existen alternativas diseñadas para inversionistas particulares que ofrecen mejores tasas que los bancos tradicionales, dándote la oportunidad de poner a trabajar tus ahorros para alcanzar tus metas.
Eso sí, no todo riesgo es igual. Al salir de las opciones más seguras y líquidas, entras a un terreno donde el análisis y la confianza en la institución emisora son vitales. Se trata de diversificar inteligentemente para crear un portafolio que resista cualquier cambio brusco en la economía.
Productos financieros con rendimientos garantizados
Inversiones a plazo fijo para rendimientos predecibles
Estas herramientas ofrecen la seguridad de conocer de antemano cuánto ganará tu dinero, lo cual es ideal para quienes tienen metas claras y definidas en el tiempo. Ejemplos claros de esto son los pagarés bancarios o incluso los seguros de vida con valores garantizados, donde combinas la protección con un crecimiento previsible de tu capital.
Al bloquear tus recursos por un periodo determinado, obtienes condiciones fijas que no fluctúan, lo que te da paz mental y una proyección precisa. Esta predictibilidad facilita la planificación del futuro, ya que sabes cuándo tendrás disponible tu dinero y cuánto habrá crecido, sin depender de la volatilidad diaria de los mercados.
Es una opción conservadora, pero muy efectiva para quienes priorizan proteger su dinero sobre la especulación. Al no haber sorpresas en el rendimiento, puedes integrar estos recursos en tu estrategia general, asegurando que una parte trabaje con certeza absoluta para cubrir necesidades futuras.
Opciones de inversión con mayor riesgo y retorno
Fondos mutuos y gestión activa de tu portafolio
Imagina que quieres invertir en la bolsa, pero no tienes tiempo ni ganas de estar analizando qué empresa comprar hoy y cuál vender mañana.
Los fondos mutuos agrupan el dinero de muchos inversionistas para que un experto lo administre. Esa gestión activa significa que un profesional se pasa el día estudiando el mercado y tomando decisiones de compra y venta por ti, algo que a cualquier inversionista individual le tomaría horas.
La ventaja es que te quitas de complicaciones y tu dinero se reparte en varios lados. ¿El detalle? El administrador cobra una comisión por hacer su chamba, y no siempre le atina a ganarle al mercado.
Fondos indexados y ETFs: la alternativa eficiente
Ahora bien, si prefieres no pagar comisiones altas para que alguien más mueva tu dinero, existe otra vía muy distinta: los fondos indexados y los ETFs.
¿Cómo funcionan? En lugar de intentar adivinar qué empresa va a subir, ambos compran un pedacito de todo el mercado de golpe. Siguiendo a los índices más sólidos del mundo, como el S&P 500 (las quinientas empresas más grandes de Estados Unidos) o el Nasdaq (enfocado en tecnología), dejas que el crecimiento global trabaje para ti a largo plazo con comisiones verdaderamente bajas.
¿Cuál es la diferencia entre ellos? Aunque por dentro hacen lo mismo, la forma en que se compran cambia. Un fondo indexado se opera una sola vez al día (al cierre del mercado), mientras que un ETF se compra y se vende en tiempo real, como si fuera cualquier acción, a lo largo del día.
Incluso, si buscas combinar esto con un respaldo a largo plazo, muchas personas optan por adquirirlos a través de una aseguradora mediante un plan o seguro que incluye un componente de inversión.
Aquí nadie juega a ser adivino; simplemente pones a trabajar tu dinero con la misma lógica de los gigantes.
Aplicaciones de bolsa para personas autogestionables
Hace años, comprar un ETF o invertir en la bolsa parecía un club exclusivo para gente con mucho dinero o conectada con casas de bolsa tradicionales de oficinas elegantes.
Hoy la tecnología rompió esa barrera. Gracias a aplicaciones móviles reguladas y accesibles en México, como GBM, cualquier persona puede descargar la app, fondear desde su celular y comprar estos instrumentos directamente en cuestión de minutos.
Eso sí: hazlo bajo tu propia responsabilidad. La triste realidad es que, si no tienes el conocimiento ni la paciencia, las emociones te van a ganar en la primera caída del mercado, y es muy probable que termines vendiendo con pérdidas y perdiendo tu capital. La herramienta ya está en tu bolsillo; el conocimiento y la disciplina corren por tu cuenta.
Mercados de valores para inversores activos
La bolsa de valores ofrece la oportunidad de ser dueño de pedacitos de empresas que generan valor y crecen con la economía. Participar aquí implica comprar acciones de compañías sólidas, lo que puede darte ganancias importantes a largo plazo, aunque con sus altas y bajas naturales.
No es una inversión pasiva. Requiere educarte constantemente y tener la tolerancia al riesgo necesaria para aguantar las fluctuaciones de tu dinero a corto plazo, con la mira puesta en crecer con el tiempo.
Para moverte en este terreno, necesitas una estrategia clara: buscar empresas con finanzas sanas, negocios que se sostengan solos y una buena administración. La disciplina es clave, porque las emociones son el peor enemigo de un inversionista y te pueden llevar a tomar decisiones precipitadas.
El objetivo es armar un portafolio de acciones que refleje tu confianza en el crecimiento económico y en las empresas que realmente mandan en el mercado.
Otras inversiones con riesgos
El mundo de los bienes raíces
Comprar una casa, un departamento o un local para rentarlo es el sueño dorado de muchos en México. Y sí, el ladrillo suele proteger bien contra la inflación y da plusvalía con los años.
Pero no todo es color de rosa. Invertir en bienes raíces físicos tiene riesgos muy reales que la gente suele ignorar.
Para empezar, la falta de liquidez: si un día enfrentas una emergencia, no puedes vender “el baño” de la casa para salir del apuro; vender una propiedad lleva meses. Además, te enfrentas a inquilinos problemáticos, meses con el lugar vacío sin generar un peso, y gastos constantes de mantenimiento que nadie te regresa. Exige un capital fuerte y mucha paciencia.
Ladrillos, pero sin esos dolores de cabeza: FIBRAS (Fideicomisos de Inversión en Bienes Raíces).
Son vehículos que cotizan en la bolsa y te permiten comprar “pedacitos” de centros comerciales, hoteles, naves industriales o edificios de oficinas desde tu aplicación, sin necesidad de endeudarte por millones ni andar correteando inquilinos.
Lo mejor es que te pagan distribuciones periódicas (nuestras queridas rentas), dándote un flujo constante. Eso sí, al cotizar en la bolsa, también tienen la volatilidad propia de los mercados: su precio sube y baja todos los días, por lo que el riesgo de ver fluctuar tu dinero ahí está presente.
De nada sirve romperse la espalda invirtiendo, diversificando y armando un portafolio si un mal golpe de la vida te va a obligar a quemar tus ahorros y vaciar tus cuentas de la noche a la mañana.
Puedes tener todo el dinero del mundo trabajando para ti, pero si no tienes un plan, un solo accidente o una enfermedad grave puede borrar años de esfuerzo en cuestión de semanas.
Por eso, la verdadera libertad financiera no empieza en la bolsa ni en los bienes raíces, sino en contar con un respaldo financiero que evite que pierdas todo tu esfuerzo cuando la vida te sacuda.
Protección patrimonial: asegura tu vida y la de tu familia
La libertad financiera no se trata solo de acumular dinero, sino de tener la capacidad de defenderlo cuando las cosas se ponen feas. En México, donde la salud y la economía pueden dar sorpresas de un día para otro, blindar tu patrimonio es tan importante como crearlo.
Al final, de esto se trata, de asegurar que, si la vida te sacude con un imprevisto fuerte, tu estabilidad y la de tu familia no se desmorone.
El seguro como pilar de la salud financiera
Un seguro no es la inversión más útil que tienes para defender tu dinero cuando las cosas se ponen feas.
Muchos cometen el error de pensar que con pura suerte o prudencia la van a librar. Pero la verdad es que, sin un respaldo adecuado, años de trabajo pueden evaporarse en cuestión de días.
Puedes tener una inversión en bienes raíces frente al mar en Acapulco, pero si llega un huracán como Otis y destruye tu propiedad sin estar debidamente asegurada, todo el patrimonio se esfuma en una noche. O peor aún: imagínate que el mercado de valores sufre una caída brutal, el estrés por ver tu dinero en rojo te provoca un infarto, y terminas pagando una cuenta de hospital millonaria mientras tus inversiones están perdiendo valor.
Tener finanzas sanas no se trata solo de cuánto ganas, sino de cuánto logras retener y proteger cuando la vida te sacude. Un buen seguro actúa como un muro de contención que absorbe el golpe económico, permitiendo que tus ahorros y tus inversiones sigan su camino sin interrupciones.
El respaldo financiero que otorga un seguro es la base de la verdadera tranquilidad mental. No se trata de comprar por comprar, sino de analizar tus riesgos reales para asegurar que tanto tus ingresos como tu familia sigan de pie frente a cualquier crisis.
Cobertura ante invalidez: protege tu ingreso actual
Hoy estás rompiéndote la espalda generando ingresos y buscando invertir para el futuro. Pero detente a pensar en algo, tu capacidad de trabajar es, por mucho, tu activo más valioso.
Perder esa capacidad debido a una enfermedad o un accidente no solo trae gastos médicos inmediatos, frena en seco el flujo de dinero que sostiene tu vida. Si te quedas sin poder laborar y no tienes un respaldo, todo lo que has construido se va a ir únicamente en mantenerte, destruyendo tus metas de la noche a la mañana.
La invalidez representa uno de los mayores riesgos financieros, pues ataca directamente la fuente que financia tus sueños.
Proteger tu ingreso ante una incapacidad exige un mecanismo que sustituya esa capacidad laboral perdida. Un seguro de invalidez adecuado te proporciona un flujo constante para que tu familia no tenga que malbaratar propiedades o endeudarse en condiciones desfavorables.
Esta protección asegura que tu nivel de vida no se derrumbe cuando más necesitas estabilidad. Y un punto clave, planear esto se hace desde la robustez, cuando tu salud es óptima. Asegurar tu ingreso hoy es más accesible y económico. Ignorar esta posibilidad es asumir un riesgo inaceptable para cualquier persona que valore de verdad su tranquilidad.
Cómo evitar que una enfermedad sea una carga para tu familia
La salud es frágil y las enfermedades graves pueden transformar rápidamente la dinámica familiar, convirtiendo la alegría en angustia y la estabilidad en caos económico. Cuando una enfermedad golpea, la carga no es solo emocional, sino profundamente material.
Para que te des una idea de la realidad: de acuerdo con datos de la AMIS (la Asociación Mexicana de Instituciones de Seguros), la cuenta de gastos médicos más alta pagada en nuestro país por una sola enfermedad ha alcanzado los 52.5 millones de pesos.
Piénsalo fríamente. Si hoy generas 100,000 pesos al mes, juntar esa cantidad requeriría más de 43 años de ahorrar todo tu ingreso sin gastar un solo peso en comer, pagar renta o vivir. Una sola emergencia de ese nivel no solo vacía tus inversiones; te destruye por completo.
Por eso, un plan de protección integral no es un lujo. Cubre los gastos médicos y te respalda para que la familia no tenga que sacrificar su propiedades ni sus sueños con tal de pagar el hospital.
Al final, la libertad financiera real no se trata solo de acumular para el retiro, sino de asegurar que ningún imprevisto tenga el poder de destruir el futuro que construiste.
Soluciones de asistencia médica y legal integradas
El acceso a la salud y a la protección legal ante contingencias no es un lujo; es parte fundamental de la infraestructura financiera que sostiene tu libertad.
Un accidente o una demanda inesperada pueden quebrar tu economía en segundos si no tienes un respaldo jurídico adecuado. Imagínate que un trabajador sufre un accidente grave realizando labores de mantenimiento en tu casa, o que vas conduciendo tu auto, atropellas a alguien y enfrentas una demanda por homicidio culposo o daños a terceros. Son escenarios reales donde las indemnizaciones se vuelven millonarias y los costos legales amenazan con embargarte.
Por eso una póliza de seguro de hogar o de auto con una buena cobertura de responsabilidad civil no es un trámite de relleno; es tu mejor escudo.
Estas coberturas te dan algo invaluable, un equipo legal que te acompaña, absorbe los costos de la defensa y te representa frente a demandas o reclamaciones complejas. Al final, la verdadera tranquilidad financiera significa entender que tu seguridad jurídica y la protección de tus bienes van de la mano con la salud física. Es un ecosistema completo para que ningún imprevisto te arrebate lo que tanto trabajo te costó construir.
El verdadero destino de la libertad financiera
Al final del día, alcanzar la libertad financiera no se trata de presumir cuentas de banco gigantescas ni de vivir sin trabajar a costa de la suerte. Se trata de tener la absoluta certeza de que, pase lo que pase, tu esfuerzo y el bienestar de los tuyos están respaldados financieramente.
Por eso, las inversiones te dan el motor, pero los seguros te ponen los frenos y las bolsas de aire. Sin una protección patrimonial sólida, cualquier plan cojea y cualquier ahorro se vuelve vulnerable.
Construir ese futuro requiere ver las cosas de frente, medir tus riesgos y tomar decisiones a tiempo. Y para saber exactamente hacia dónde vas y cuánto necesitas para esa vida que te mereces, el primer paso es hacer cuentas claras.
(Si quieres dar el paso hoy y conocer tu proyección exacta, te invito a probar el simulador para el retiro tocando aquí👈).