En el blog anterior platicamos sobre lo básico para poner orden en la quincena, construir un fondo de respaldo y proteger a la familia sin caer en enredos. La realidad es que el ahorro y la seguridad financiera son apenas el primer escalón para vivir con tranquilidad y certezas.
Ahora bien… Dar ese siguiente paso requiere aprender a manejar las deudas sin que te coman los intereses y entender cómo poner a trabajar tu dinero. Velo así: no se trata de volverte un gurú de las finanzas, sino de tomar decisiones con el sentido común para que el dinero juegue a tu favor y no en tu contra.
Gestión de créditos y deuda
La deuda no es más que un compromiso que asumes hoy utilizando dinero que todavía no es tuyo.
La verdad es que la deuda en sí no es buena ni mala. Se vuelve un problema grave cuando compromete tu tranquilidad y tus ingresos futuros por no entender sus reglas.
Administrar tus adeudos exige prudencia, sentido común y conocer bien lo que firmas. La deuda bien administrada te permite adquirir productos, servicios y crear un patrimonio sin desarmar tu quincena, logrando un equilibrio real entre lo que ganas y tus obligaciones.
Entender el crédito
Diferencias entre crédito, préstamo y adelanto de dinero
A veces usamos estas palabras como si fueran lo mismo, pero entender qué significa cada una te ahorra dolores de cabeza (y muchos intereses mal contados).
Velo así:
- El crédito: Es una cantidad de dinero que una institución te autoriza para usar cuando lo necesites. Puedes gastar todo el límite en una sola compra o solo una parte, pagarla y volver a usarla dentro de ese mismo límite, adaptándose a tus compras o necesidades del momento. Lo que debes tener muy en cuenta: Estas instituciones ganan dinero de cómo uses el crédito, te cobran intereses si no pagas el importe total de lo que compraste en el periodo. Los intereses se calculan únicamente sobre el saldo que dejes pendiente, pero cualquier descuido en la fecha límite activa penalizaciones por pago tardío que encarecen la deuda de inmediato. Además, muchas líneas de crédito incluyen comisiones por apertura, administración o mantenimiento, las uses o no.
- El préstamo: Es la entrega de una cantidad fija de dinero en una sola exhibición. Desde el inicio se establecen un plazo determinado, los intereses que te cobrarán (es lo que gana la entidad que te presta el dinero) y pagos regulares fijos, lo que te permite planificar cuánto dinero debes generar y guardar mes a mes. Lo que debes tener muy en cuenta: Los intereses ya vienen integrados en tus mensualidades, por lo que cumplir con las fechas es una obligación estricta para no generar penalizaciones. Si te atrasas, se te cobran recargos, es decir, pagas más por no poder pagar según lo establecido, y si buscas liquidar el saldo antes de tiempo, algunas instituciones aplican comisiones por pago anticipado.
- El adelanto de dinero: Es una entrega de efectivo inmediata contra un ingreso (salarios o pago) que vas a recibir próximamente. Suele aplicarse para necesidades urgentes de liquidez. Lo que debes tener muy en cuenta: Implica comisiones e intereses que, por la urgencia, son altos y muchas veces las entidades que las otorgan pueden cobrarse de tu ingreso. Convirtiéndolo en un riesgo grave si se usa a la ligera.
La tasa de interés y su impacto en tu bolsillo
La tasa de interés es el costo extra que pagas por usar dinero que no es tuyo. Se calcula como un porcentaje de lo que pediste prestado. Entre más alta sea esa tasa, más dinero terminas devolviendo a la institución, lo que reduce el dinero disponible para tus gastos reales. Por eso, antes de aceptar un trato, es fundamental saber si la tasa es fija (siempre pagas lo mismo) o variable (puede subir de repente), para que no te lleves sorpresas desagradables en tu presupuesto mensual.
Manejo responsable de la deuda
Cómo manejar la deuda de forma inteligente
Cuando decides pedir prestado o endeudarte, ese dinero sale directamente del presupuesto que usabas para tus gustos, salidas o lo que es peor, del dinero que considerabas para lo básico. No hay magia ni atajos. Por eso mismo, la deuda solo hace sentido si la usas para comprar o construir algo que te ayude a generar más dinero en el futuro, no para financiar antojos del momento.
Para salir del bache sin ahogarte, existen muchos métodos, pero el que me ha funcionado es primero el pago de las deudas más caras, que son las que te cobran intereses más altos. Además, asegúrate de no comprometer más del treinta por ciento de tus ingresos mensuales en pagos fijos para no vivir ahogado. Y si ya tienes compromisos regados por todos lados, considera consolidar tus deudas en un solo préstamo con una tasa de interés menor y así es más fácil llevar el control.
Impacto del Buró de Entidades Financieras en tu historial
El Buró de Crédito registra tu comportamiento crediticio, influyendo directamente en la aprobación de futuros préstamos. Pagar a tiempo mejora tu puntuación, facilitándote el acceso a mejores condiciones financieras.
Un historial negativo puede cerrarte la puerta para contratar créditos, pero también representa un dolor de cabeza enorme si buscas rentar una casa o un departamento, e incluso puede afectar tu contratación en ciertos empleos. Mantenerlo limpio es cuidar tu tranquilidad para lo que venga.
Tarjetas de crédito y servicios bancarios
Las tarjetas de crédito y los servicios bancarios pueden ser tus mejores aliados o un verdadero dolor de cabeza. Todo depende de cómo los uses.
Revisar tu estado de cuenta cada mes no es opcional; es tu primera línea de defensa para detectar cobros raros, comisiones no explicadas y controlar lo que gastas.
Además, si ya vas a usar la tarjeta, aprovéchala a tu favor: busca programas que te regresen dinero directo (cashback), acumulen millas o incluyan asistencias viales y mejores tasas.
¡Ojo con las letras chiquitas!. Evita cuentas o plásticos que te cobren comisiones absurdas por usar su aplicación móvil o por manejo de cuenta sin sentido.
Y quítate una idea falsa de la cabeza: no necesitas una tarjeta premium o de color negro para tener grandes ventajas. La realidad es que existen plásticos estándar que superan por mucho a las tarjetas de alta gama si te tomas el tiempo de comparar.
Uso correcto de la tarjeta de crédito
Saber usar la tarjeta no es endeudarse; es aprender a usar el dinero del banco completamente gratis por un tiempo.
Si compras algo justo un día después de tu fecha de corte, ese consumo entra en el siguiente ciclo. Por lo tanto, pasan los 30 días completos de ese ciclo más los 20 días posteriores que tienes para pagar, acumulando un total de hasta 50 días sin pagar un solo centavo de intereses (esto depende de la entidad que te otorga el crédito).
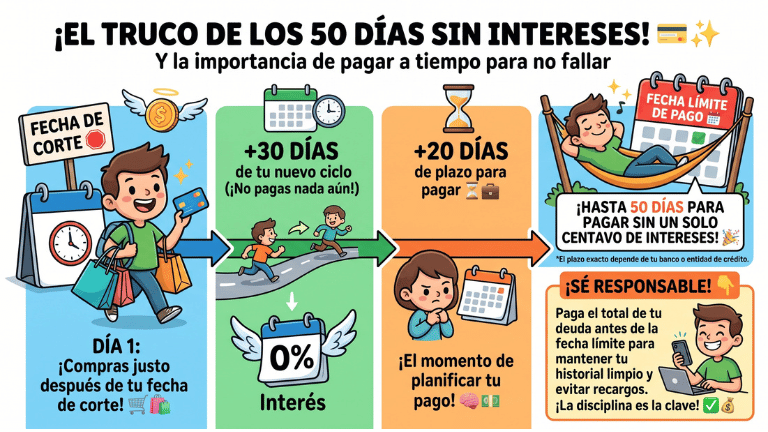
La condición es simple: pagar el total de lo que gastaste antes de que venza el plazo.
Ahora bien… ¿Dónde está la verdadera trampa? En el famoso pago mínimo. Si solo cubres ese abono chiquito que te pide el banco, únicamente alargas la agonía. Apenas tocas la deuda real y el resto se llena de intereses brutales que te van a perseguir por meses o años.
Cuidado con los meses sin intereses (MSI)
Los meses sin intereses (MSI) son un esquema donde la tienda y el banco dividen el costo total de tu compra en mensualidades fijas durante un plazo determinado (como 3, 6, 12 o 18 meses) sin cobrarte un cargo extra por concepto de intereses. Suena como una maravilla, pero son un arma de doble filo.
Aunque no te cobren intereses directamente, la triste realidad es que cada parcialidad se descuenta de tu línea de crédito y compromete tus ingresos futuros. Con cada compra que mandas a meses, vas mermando tu flujo de dinero disponible quincena a quincena. Si te sobrepasa la acumulación de mensualidades “chiquitas”, terminas ahogado sin darte cuenta.
Velo así: ¿Cuándo sí conviene usarlos? Exclusivamente para bienes duraderos o de primera necesidad que de verdad requieres, no puedes pagar de contado en ese momento y cuya vida útil sea mucho mayor al tiempo que vas a tardar en pagarlos (como un electrodoméstico indispensable para la casa o una herramienta de trabajo).
¿Cuándo de plano NO valen la pena? Para financiar antojos, ropa, salidas, vacaciones o consumos efímeros que se evaporan en días pero te dejan la deuda amarrada durante meses. Usar MSI para esos gustos solo es disfrazar un gasto impulsivo que termina mermando tu tranquilidad financiera.
Acostúmbrate a abonar siempre el pago para no generar intereses. Esa es la única forma de hacer que la tarjeta juegue a tu favor y no en tu contra.
La trampa de los microcréditos y préstamos exprés
Pedir un préstamo exprés o un microcrédito de corta duración parece la salida más fácil cuando estás en un apuro. Ya sea mediante aplicaciones en el celular, tiendas departamentales o la banca tradicional, te ofrecen dinero “fácil” y al instante.
Pero la triste realidad es que estos financiamientos cargan con tasas de interés absurdamente altas. Lo que empieza como un alivio temporal se convierte de inmediato en una trampa que liquida tu presupuesto.
Velo así: no son una solución para arreglar una emergencia financiera. Solo son un parche costoso que te arrastra a un ciclo de deudas interminable del que luego es verdaderamente difícil salir.
Inversión y crecimiento del capital
Estrategias para invertir tu dinero
Esto no te lo enseñan en la escuela, pero aprender a poner a trabajar tu dinero es fundamental hoy en día para construir un futuro financiero próspero. La triste realidad en México es que las pensiones que da el gobierno son totalmente insuficientes para aspirar a una vida digna en el retiro; nadie va a venir a rescatarte si no tomas las riendas tú mismo.
Conocer los instrumentos financieros disponibles es vital para maximizar el retorno. Existen opciones que superan por mucho las tasas comunes del mercado local.
Alternativas a los CETES y casas de bolsa
¿Qué son los CETES y por qué no son la base de la seguridad?
Los CETES (Certificados de la Tesorería de la Federación) son básicamente pagarés emitidos por el Gobierno de México. Velo así, cuando compras CETES, no le estás apostando a una especulación ni comprando un boleto de lotería; le estás prestando dinero directamente al gobierno para financiar operaciones públicas, con el compromiso de que te lo devuelva en un plazo determinado junto con un rendimiento fijo.
Por esa razón, son considerados el instrumento de inversión más seguro en el mercado mexicano. La probabilidad de que no te paguen es prácticamente nula, porque la garantía no es una promesa en el aire, sino la propia capacidad económica del país.
La gran ventaja hoy en día es que ya no necesitas intermediarios bancarios que te cobren comisiones absurdas ni grandes capitales para empezar. Por ejemplo, a través de plataformas oficiales como cetesdirecto, cualquier persona puede abrir su cuenta de forma 100% digital, sin costo de manejo ni letras chiquitas, y comenzar a invertir desde tan solo 100 pesos directamente desde su teléfono o computadora.
Pero ojo. Es IMPORTANTE tener muy clara la triste realidad: seguro no significa suficiente. Si la tasa que te dan los CETES llega a quedarse por debajo de la inflación, tu dinero pierde poder adquisitivo día con día. Parecerá que tus números aumentan en la pantalla, pero a la hora de ir al super o pagar la renta te darás cuenta de que te alcanza para menos, impactando negativamente tu patrimonio en silencio sin que te des cuenta.
Productos que ofrecen rendimientos mayores o garantizados
Invertir no se trata de apostarle todo al número rojo en un casino ni de vivir con el alma en un hilo. La realidad es que existen alternativas para todos los perfiles, desde opciones que te dan certezas absolutas hasta instrumentos que hacen crecer tu dinero a largo plazo.
Los instrumentos financieros podemos dividirlos entre renta fija (valores garantizados) y renta variable (aquellos que pueden perder o incrementar su valor) ambos te ayudan a armar una estrategia equilibrada sin arriesgar tu tranquilidad.
1. Renta fija, protección y valores garantizados
Si lo tuyo es la estabilidad total y saber exactamente cuánto vas a recibir sin sobresaltos, existen herramientas diseñadas para blindar tu patrimonio:
- SOFIPOS (Sociedades Financieras Populares): Suelen ofrecer rendimientos más atractivos que los CETES para fomentar el ahorro. Cuentan con un fondo de protección (PROSOFIPO) que solo respalda tu dinero hasta por cerca de 200,000 pesos, lo que las hace una opción sólida para montos moderados.
- Udibonos: Son títulos de deuda del gobierno federal ligados a la inflación (UDIs). Te aseguran un rendimiento real por encima de la inflación, protegiendo el poder adquisitivo de tu dinero a mediano y largo plazo. Pero cuidado si necesitas tu dinero, porque podrías perder parte de tu ahorro si lo retiras antes del plazo.
- Seguros de vida con ahorro y PPRs garantizados: Combinan un seguro de vida con protección por invalidez para blindar a tu familia ante cualquier golpe fuerte, pero le suman un componente de ahorro a valores garantizados. Al firmar, pactas exactamente cuánto vas a recibir en la fecha de retiro o vencimiento, respaldado por un contrato formal.
2. Renta variable y crecimiento del capital
Para construir un patrimonio de verdad a largo plazo, necesitas poner a trabajar una parte de tu dinero en activos con mayor potencial de rendimiento:
- Casas de bolsa y ETFs: Te permiten invertir en acciones de empresas directamente o a través de ETFs (Exchange Traded Funds o Fondos Cotizados en Bolsa). Velo así: un ETF es como una canasta que agrupa cientos o miles de empresas en una sola compra, permitiéndote diversificar al instante sin complicarte la vida. Los más famosos son los que replican al S&P 500 (las 500 empresas más grandes de EE. UU., como Vanguard VOO) o el VT (que invierte literalmente en todo el mundo). Aunque hay volatilidad a corto plazo, históricamente ofrecen retornos superiores en horizontes amplios. Cuidado con el costo de las comisiones y los impuestos que debas pagar; su administración fiscal puede ser pesada, por lo que se recomienda la asesoría de un contador.
- PPRs de inversión (Planes Personales de Retiro): Invierten tu capital en portafolios diversificados en mercados globales mientras aprovechas enormes beneficios fiscales, como la deducibilidad de impuestos año con año. Al igual que con la casa de bolsa, aquí también se recomienda la asesoría de un contador, pero en este caso para aprovechar al máximo los beneficios fiscales que te otorga un PPR.
- Seguro de vida con componente de inversión: Este instrumento invierte en diferentes fondos y en ETFs y, a diferencia de la casa de bolsa o de un PPR, te permite exentar retenciones fiscales si cobras tu capital a los 60 años, habiendo mantenido la póliza activa al menos 5 años, sumando la protección del seguro a tu estrategia.
- Bienes raíces e inmuebles: Comprar propiedades genera plusvalía con el tiempo y rentas periódicas, siendo un pilar tradicional de protección patrimonial. Sin embargo, debes considerar que la liquidez es baja: ante una emergencia podrías tener que malbaratar la propiedad para conseguir efectivo rápido, además de que su administración exige un tiempo considerable.
- FIBRAS (Fideicomisos de Bienes Raíces): Permiten invertir en grandes portafolios de bienes raíces (naves industriales, centros comerciales) desde montos muy accesibles, recibiendo distribuciones periódicas. Al igual que con los inmuebles físicos, el principal reto es el riesgo de liquidez inmediata, ya que la fluctuación del mercado inmobiliario puede impactar negativamente el valor de tus títulos si necesitas vender de prisa.
- Franquicias y modelos de negocio: Invertir en negocios probados o licencias requiere mayor capital y análisis operacional, pero ofrece participación directa en la generación de flujos y ganancias empresariales, con el riesgo inherente a la operación de cualquier negocio.
Diversificación y reducción del riesgo financiero
Concentrar todo tu dinero en una sola opción no es una estrategia; la verdad es que es una práctica peligrosa que pone en riesgo tus finanzas.
Dejar el dinero estancado en el banco únicamente provoca que pierda poder adquisitivo día con día. Y ojo, porque incluso confiar ciegamente en los CETES puede quedarse corto frente a la inflación.
Velo así: la diversificación real no consiste en dejar que el dinero trabaje por inercia. Se trata de diseñar un plan integral que verdaderamente mitigue los riesgos y proteja tu tranquilidad ante cualquier imprevisto que amenace con vaciarte los bolsillos.
Perfil de inversor y horizonte temporal
Conocer tu perfil de inversor y el horizonte temporal es el primer paso indispensable antes de poner un solo peso a trabajar.
Velo así: el perfil de inversor no es más que la capacidad real que tiene tu estómago para aguantar la volatilidad del mercado y sus altibajos sin que te quite el sueño.
La realidad es que existen tres perfiles principales para entender dónde estás parado:
- Conservador: Buscas certeza absoluta y proteger tu dinero a toda costa. Prefieres rendimientos estables, como los que ofrecen los CETES o los seguros de vida con rendimientos garantizados.
- Moderado: Aceptas un toque de volatilidad a cambio de superar la inflación, armando un equilibrio entre la seguridad de la renta fija y el crecimiento de la renta variable a través de instrumentos como los ETFs o fondos indexados.
- Agresivo o audaz: Aquí buscas maximizar el rendimiento de tu dinero, sin rodeos. La verdad es que debes estar dispuesto a aguantar caídas temporales y la incertidumbre del camino, invirtiendo en activos con mayor potencial como acciones directas o criptomonedas. Pero… ¿Tienes la templanza para ver tus números en rojo un mes y no salir huyendo?
El horizonte temporal, que no es más que el tiempo que te falta para alcanzar tus metas. Un joven a 30 años de su retiro tiene un horizonte amplio para recuperarse de cualquier mala racha del mercado, mientras que alguien a 3 años de jubilarse necesita liquidez y seguridad inmediata.
La clave no es copiar la estrategia del vecino, sino alinear tu perfil con tu horizonte para construir una cartera que te dé crecimiento sin sacrificar tu paz mental.
Planificación para el futuro
El mejor momento para empezar a planear tus finanzas era hace diez años; el segundo mejor momento es hoy. Esperar a mañana podría ser demasiado tarde porque puede que ya no tengas margen de maniobra, es una realidad que el tiempo es el único recurso que no vas a poder recuperar jamás.
A un horizonte de 15 años o más, la inflación se come en silencio tu poder adquisitivo, por lo que incorporar una estrategia de inversión moderada y bien diversificada es indispensable para respaldar tus finanzas.
La realidad es que un buen plan a futuro no está completo si no proteges el camino. Mitigar riesgos a través de los seguros te da la certeza de que una enfermedad o un imprevisto no van a terminar con tus ahorros ni el patrimonio que tanto te ha costado construir.
Objetivos de jubilación y seguridad económica
Calcular el capital necesario requiere simulaciones realistas. Factores como la inflación futura impactan directamente en el poder adquisitivo. Es crucial proyectar gastos mensuales inflacionados para evitar deficiencias al retirarse.
Independencia financiera a largo plazo
Hablar de “libertad financiera” a los 30 años sin hacer nada suena como el típico sueño guajiro del internet. La realidad es que, para acercarte a esa autonomía económica, lo primero es poner los pies en la tierra y calcular exactamente cuánto te va a costar vivir en el futuro.
Se trata de enfocar hoy tus recursos para que generen el dinero que vas a necesitar mañana. Una buena planeación financiera evita que una emergencia o la inflación consuman tus ahorros y busca rendimientos reales que, con el tiempo, terminen pagando tus cuentas.
Tal vez no lo logres en 10 años ni de la noche a la mañana. Pero con constancia, las decisiones correctas y dejando que el interés compuesto trabaje a tu favor, alcanzar esa tranquilidad es completamente posible.
Simulación y proyección económica
Creer que vas a vivir en el futuro con lo mismo que gastas hoy es uno de los errores más peligrosos. La triste realidad es que la inflación se come tu poder adquisitivo en silencio; lo que hoy te parece un gasto razonable, en 15 o 20 años se va a duplicar o triplicar fácil. Velo así: si no proyectas tus números reales desde hoy, no vas a recortar caprichos en el retiro, vas a terminar recortando compras básicas.
Para que no te agarren las carreras ni vivas confiado en metas a ciegas, diseñamos una herramienta muy sencilla. En menos de dos minutos puedes calcular la cifra real que vas a necesitar para mantener tu estilo de vida ajustado a la inflación. Échale un ojo a nuestro simulador para el retiro en 👉 leonelcortes.com/simulador-para-el-retiro/ y descubre si tu estrategia actual realmente te va a alcanzar.
Seguridad de la información financiera
En esta era digital, cuidar tu información personal y financiera es tan importante como cuidar el dinero en efectivo que traes en la cartera. Si no le pones candado a tus datos, literalmente le estás dejando la puerta abierta a desconocidos para que vacíen tus cuentas o manchen tu nombre de la noche a la mañana.
Protección de datos personales en operaciones digitales
Proteger tus transacciones en línea no es paranoia; es sentido común. Usar contraseñas complejas, activar la verificación en dos pasos y acostumbrar el uso del PIN dinámico (esa clave o token digital que cambia constantemente en cada operación) es tu primera línea de defensa para autorizar movimientos seguros.
Además, evita tener todas tus cuentas grandes o accesos principales en el mismo teléfono móvil que traes en la calle todos los días. Separar o blindar el acceso a tus capitales más fuertes en otro dispositivo evita que un robo o extravío comprometa el patrimonio de tu vida en segundos.
Prevención de fraudes y ciberseguridad bancaria
Los fraudes como el phishing o la suplantación de identidad están a la orden del día y son cada vez más elaborados. Mantenerte informado sobre cómo operan los delincuentes y actualizar las aplicaciones de tu banco en el celular son medidas sencillas pero efectivas para garantizar tu tranquilidad financiera.
Por eso, la recomendación clave es elegir e investigar instituciones y servicios financieros (como algunas aseguradoras) que exijan de forma obligatoria una validación de identidad estricta (como reconocimiento facial, llamada de verificación o confirmación biométrica) antes de autorizar cualquier retiro o movimiento fuerte de dinero.
Tomar el control de tus deudas y poner a trabajar tu dinero no requiere recetas mágicas ni volverte un gurú de Wall Street. La realidad es que se trata de tomar decisiones con sentido común, información correcta y, sobre todo, constancia.
La tranquilidad financiera no llega por arte de magia ni esperando a que el gobierno o una suerte inesperada vengan a rescatarte, exige tomar el control hoy mismo y construir un respaldo real que proteja a tu familia y tu futuro.
Si quieres profundizar en estos temas, te invito a consultar sin costo mi libro Tranquilidad financiera para gente real directamente aquí 👉 leonelcortes.com/libro-tranquilidad-financiera-para-gente-real/. Échale un ojo y empieza hoy a construir la vida que te mereces.