El ahorro para el retiro es clave para tu seguridad futura en México. Conoce alternativas a los Cetes y casas de bolsa con rendimientos garantizados o superiores. Protege a tu familia de imprevistos. Utiliza el simulador de gastos proyectados para ver tu costo de vida real y planifica mejor.
El estado actual del ahorro para el retiro en México
La urgencia de planificar tu futuro financiero
Datos sobre la falta de planificación
Antes, a nuestros padres o abuelos un empleo formal les aseguraba una pensión digna gracias a esquemas de seguridad social que hoy ya no existen.
El problema es que ese modelo se terminó. Hoy a las nuevas generaciones nos toca cargar con una incertidumbre pesada: ¿vivir de una pensión gubernamental insuficiente o de lo poco que haya generado un ahorro tradicional en el banco o la AFORE?
Velo así, un porcentaje altísimo de la población activa no tiene hoy un plan de retiro estructurado. Muchos terminan enfrentando ingresos insuficientes en la vejez, lo que inevitablemente deriva en una dolorosa dependencia familiar.
Es importante entender la magnitud de esto, solo una minoría posee cuentas específicas para su retiro. No es un detalle menor; es un problema social y económico profundo que estamos ignorando.
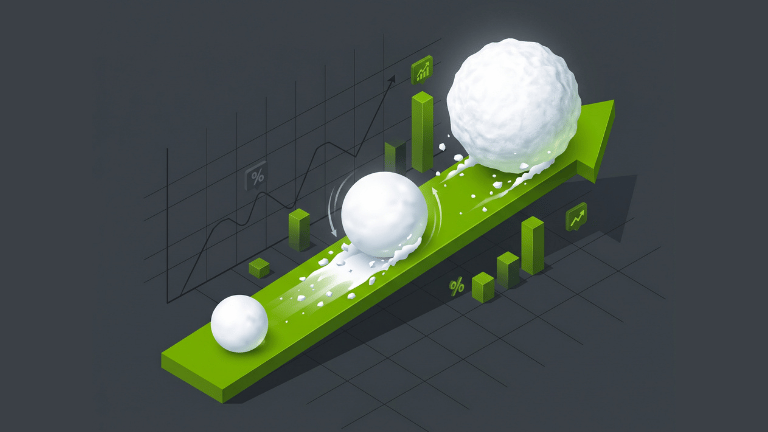
Cómo el interés compuesto puede cambiar tu situación
¿Has escuchado hablar del interés compuesto? Ojo. Sé que es muy pronto para entrar con tecnicismos, pero toco este punto porque es fundamental entenderlo, te da la claridad que necesitas para elegir la opción de ahorro correcta y, sobre todo, para desmitificar la falsa creencia de que ya es tarde para empezar.
Piénsalo como una bola de nieve. Velo así: cuando pones a trabajar tu dinero desde hoy —por más modestas que sean tus aportaciones—, la reinversión de ganancias acelera todo el proceso. Así es como construyes riqueza real, manteniendo el estilo de vida que deseas sin tener que depender de fuentes externas o de apoyos gubernamentales que nunca alcanzan.
Ahora bien… ¿Por qué tanta gente desconoce este tema? Porque nos enseñaron a ignorar cómo funciona el dinero en lugar de entenderlo.
Y ahí es donde la educación financiera deja de ser un lujo para convertirse en nuestra única salida. Porque el verdadero peligro no es lo que ganas, sino las reglas que no conoces.
Entendiendo la importancia de la educación financiera
Mitos comunes sobre el retiro en la vejez
Seguro has escuchado aquello de que “la pensión pública te va a salvar” o que todavía falta demasiado tiempo para preocuparte. Velo así: creer en esos cuentos es apostarle tu tranquilidad a la suerte.
Esos falsos mitos solo te adormecen y retrasan la acción. ¿El resultado? Te arrastran directo a una vejez con carencias y a una calidad de vida que nada tiene que ver con el esfuerzo de tu trabajo.
Ahora bien… lo que no es un mito ni un dicho popular es la inflación y ojo! Esa sí tienes que conocerla de cerca y estar preparado, porque es la que verdaderamente puede joderte el retiro.
El impacto de la inflación en tu estilo de vida
Hablemos de algo que pocos te explican con peras y manzanas: La inflación. ¿Qué es y de dónde sale?
La inflación no es más que la subida de precios año con año. ¿Por qué suben los precios? Simple, cuando hay más dinero circulando, las personas lo notan y los proveedores deciden subir sus precios sin restricciones, argumentando que es “Lujo” o también el costo sube por el incremento en la dificultad de producción o escasez de las materias primas necesarias para producir las cosas de todos los días (la comida, la luz, la gasolina, la renta).
Al final, ese desajuste hace que tu dinero pierda valor y que con los mismos billetes alcances a comprar cada vez menos cosas. Lo ideal es que tu ingreso suba con la inflación pero muchas veces no es así.
Parte fundamental de la educación financiera es entender algo muy claro: tu ahorro para el retiro tiene que crecer más rápido que ese aumento constante de precios.
Velo así, tienes que poner sobre la mesa todos los años que vas a vivir de ese ahorro. De lo contrario, el riesgo de quedarte corto y que todo lo que guardaste resulte insuficiente será tu cruda realidad.
Por eso es vital conocer las opciones que tenemos para que el dinero crezca por arriba de la inflación. Por ejemplo, está la AFORE, una alternativa disponible para todos los mexicanos. Pero antes de entrar de lleno en eso, hay que ver las bases.
¿Cómo funciona el Sistema de Ahorro para el Retiro (SAR)?
El SAR nació en la década de los 90, específicamente en 1992, para intentar ordenar el cochinito de los trabajadores y evitar que el sistema de pensiones del país colapsara por completo. La realidad es que el modelo viejo ya no aguantaba las finanzas públicas.
¿Quién vigila que esto no sea un fraude y que tus recursos estén seguros? Aquí es donde entra la CONSAR (Comisión Nacional del Sistema de Ahorro para el Retiro), el organismo que regula y supervisa que las AFORE hagan bien su trabajo con tu dinero.
Ojo. Saber quién vigila tu lana te da paz mental, pero entender cómo mover tus fichas es lo que realmente define tu futuro.
Pero, ¿Cómo opera esta máquina?
Cada vez que tienes un empleo formal, una parte de lo que ganas se va directo a una cuenta personal que te pertenece. Esa cuenta vive en una AFORE (Administradora de Fondos para el Retiro).
¿Qué hace la AFORE con tu dinero? No lo deja guardado acumulando polvo. Lo pone a trabajar invirtiéndolo en diferentes opciones del mercado para que no pierda valor con el tiempo.
Pero espera… ¿Qué pasa si eres independiente, freelancer o no tienes un patrón que te haga el descuento de nómina?
La buena noticia es que el SAR también es para ti. No necesitas estar amarrado a una empresa para abrir tu cuenta en una AFORE.
Tú eres tu propio jefe, lo que significa que a ti te toca tomar las riendas. Puedes hacer aportaciones voluntarias desde tu celular o acudir a puntos de recarga y bancos asociados, depositando la cantidad que quieras, cuando quieras.
La triste realidad de los independientes es que, si no apartan su propio dinero hoy, mañana nadie lo va a hacer por ellos. Así que la disciplina la pones tú.
El sistema está diseñado para que, mes a mes y sin que tengas que romperte la cabeza, vayas construyendo tu propio fondo para cuando llegue el momento de dejar de trabajar. ¡Pero ojo! Depender únicamente de lo mínimo obligatorio es como ir a una guerra con resortera.
Aunque la AFORE es una excelente herramienta para arrancar, tiene un detalle que debes tener bien presente: tú no tienes el control de dónde se invierte tu dinero. Te toca aceptar las decisiones que el sistema toma por ti. Por eso, más adelante vamos a desglosar otras opciones privadas para que tengas el sartén por el mango.
Pero de momento, el siguiente paso natural es ver cómo le echas más combustible a ese cochinito.
Estrategias para incrementar tus aportaciones
Beneficios fiscales del ahorro voluntario, una gran opción para quienes quieren pagar menos impuestos.
Deducibilidad de impuestos y retorno de ISR
¿Sabías que puedes hacer que Hacienda te regrese una lana cada año?
Cuando haces aportaciones voluntarias a tu AFORE o a un plan de ahorro institucionalizado (más adelante entraremos a ese detalle), el sistema te permite reducir los impuestos que pagas. ¿El resultado? Al año siguiente te cae de regreso una parte del Impuesto Sobre la Renta que ya habías dado por perdido. Es una forma muy inteligente de recuperar lo que es tuyo.
Y aquí está el verdadero truco, en lugar de gastarte esa devolución en la primera tontería que se te cruce, reinviértela. Métela directo como otra aportación.
Piénsalo. Así pones a trabajar esa lana extra junto con el poder del interés compuesto del que hablábamos al principio. Es hacer que el propio sistema trabaje para ti sin que te cueste un peso adicional de tu sueldo diario.
Cómo declarar tus aportaciones correctamente
Es fundamental que no se te pase incluir estos montos en tu declaración anual.
La autoridad te permite restar hasta el 10% de tus ingresos anuales para deducir impuestos. Eso sí, guarda bien todos los comprobantes que te emite la AFORE, o la institución en la que estés ahorrando para el retiro (la autoridad valida que sea un ahorro exclusivo para el retiro), porque sin papeles no hay descuento.
Aquí es donde la ley se pone de tu lado si sabes cómo usarla a tu favor.
Hablemos de los famosos artículos 151 y 185 de la Ley del Impuesto sobre la Renta (LISR). Pero yo sé que muchos no son contadores, entonces les platico. El ISR o Impuesto sobre la Renta es básicamente el impuesto que el gobierno nos cobra por ganar dinero. Es una cantidad que las personas o empresas deben pagar al gobierno sobre sus ingresos, la cual sirve para “financiar servicios públicos”. Cuantos más ingresos obtienes, mayor es la aportación que realizas.
El artículo 151 te deja deducir hasta el 10% de tus ingresos anuales, con un límite de 5 UMAS (unidades de medida y actualización que se usan para calcular obligaciones o multas) elevadas al año ($213,973.45 pesos en el 2026). Por el otro, el 185 te da una deducción directa adicional (que te cobrarán a los 65 años con una tasa máxima que hoy es del 35%) de hasta 152,000 pesos al año (en el 2026), con la única condición de dejar ese dinero invertido hasta que cumplas 65 años.
Velo así: si armas una buena estrategia y combinas tus aportaciones para el retiro con tus deducciones personales (como gastos médicos, lentes o colegiaturas), puedes llegar a deducir hasta el 25% de tus ingresos cada año. Lo que se traduce en que el SAT te devuelva dinero, recuperando hasta el 35% en tu declaración anual.
Es IMPORTANTE que sepas que, para que el SAT no te retenga impuestos, el ahorro para el retiro no se toca hasta tus 65 años y si cumples, puedes retirar tu ahorro exento de impuestos hasta un límite de 90 UMAs, unos 3.85 millones de pesos este 2026, pagando sobre el excedente una tasa máxima de hasta el 35%.
Deducir impuestos hoy es una gran estrategia, siempre y cuando tengas la madurez para respetar el plazo.
La realidad es que es una tontería seguirle regalando ese dinero a Hacienda cada año cuando puedes usarlo para asegurar tu futuro.
Opciones de retiro sin complicaciones fiscales.
Si no quieres depender de las reglas del gobierno o de los topes de las AFORE, también existen alternativas reguladas por la ley.
Lo que sigue es un poco contable, pero super útil si no quieres perder dinero por temas fiscales. Hablemos del famoso artículo 93 de la LISR. Es una chulada si sabes cómo usarlo. Se trata de esquemas de ahorro estructurados directamente con aseguradoras —como los planes privados— donde el dinero que ahorras está exento de retenciones de ISR.
¿Qué significa esto en español? Que si cumples con las condiciones básicas de edad (llegar a los 60 años) y permanencia con el plan de ahorro que pide la ley (5 años), todo ese dinero que acumulaste es 100% para ti. No le pagas a Hacienda al momento de retirarlo.
La realidad es que tener opciones donde el SAT no te meta la mano al bolsillo es la mejor manera de asegurar que tu esfuerzo de toda la vida se quede en tu familia y no en la burocracia.
Alternativas privadas para complementar el ahorro para el retiro
La mejor forma de ahorrar para el retiro no es guardarla bajo el colchón ni dejarla en cualquier cuenta bancaria común. Tienes que usar instrumentos diseñados específicamente para eso.
¿Por qué? Simple. Gracias a los beneficios fiscales de los que hablamos, tu dinero crece protegido; de otra forma, cualquier ahorro tradicional termina siendo vulnerable y pagando jugosas retenciones de ISR cuando lo retires. Jugar con las reglas de la ley a tu favor es lo que separa a quien sobrevive de quien vive tranquilo.
Por eso, aunque meterle a las acciones o comprar bienes raíces suena como un gran plan, la carga fiscal y las complicaciones de esos activos hacen que los instrumentos especializados para el retiro sigan siendo tu mejor opción.
Ahora bien… ¿qué pasa si estás en un régimen donde no puedes aprovechar esas deducciones personales? Por ejemplo, si tributas en el RESICO (Régimen Simplificado de Confianza), la triste realidad es que no puedes hacer deducciones porque ya tienes una tasa de impuestos súper baja y simplificada. La ley no te permite mezclar peras con manzanas.
La regla es clara: no puedes tener esa tasa diminuta y al mismo tiempo deducir cada peso que ahorras. Pero eso no te deja con las manos atadas. Si estás en este supuesto, la mejor jugada es voltear a ver un seguro de vida con componente de inversión, un instrumento que te da muy buenos rendimientos y no te retiene impuestos. Tienes que evaluar con la cabeza fría qué camino te deja más dinero en la bolsa a largo plazo.
Ahora bien… ya entendido el terreno fiscal, vamos a las alternativas diseñadas específicamente para el retiro para que tomes el sartén por el mango.
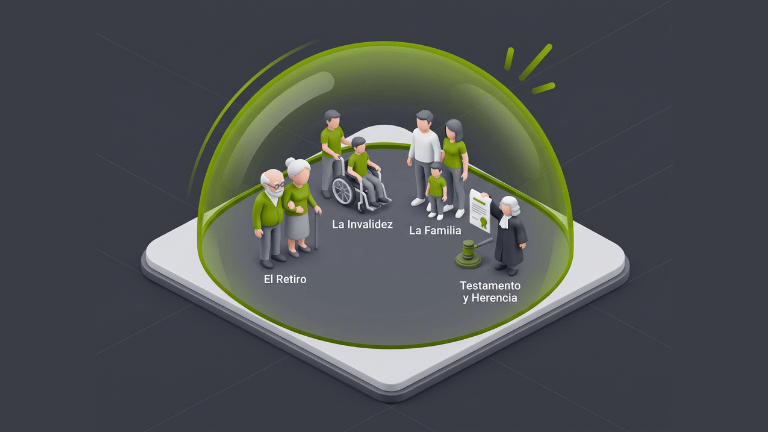
Planes Privados para el Retiro (PPR)
¿Qué opciones reales tienes sobre la mesa? Los PPR son una chulada si sabes elegirlos, pero no todos funcionan igual.
Básicamente existen dos soportes principales. Por un lado, tienes los PPR con aseguradoras, regulados por la CNSF (Comisión Nacional de Seguros y Fianzas); por el otro, los de casas de bolsa, vigilados por la CNBV (Comisión Nacional Bancaria y de Valores).
¿Por qué importa saber esto? Porque los beneficios fiscales cambian radicalmente entre uno y otro.
Ojo. El famoso beneficio del artículo 93 —donde te llevas tu dinero exento de ISR al llegar a los 60 años— solo aplica con aseguradoras. Además, con ellas tienes la ventaja de combinarlo con el artículo 151 para deducir impuestos año con año mientras ahorras.
La realidad es que te dan una flexibilidad brutal en plazos y montos, adaptándose a tu capacidad financiera real sin ataduras absurdas ni restricciones tontas.
Seguros de vida y protección financiera
Personalmente, esta es de las mejores opciones que tienes sobre la mesa, incluso si estás buscando deducir, este tipo de seguros es un complemento para acceder a un ahorro desde los 60 años.
Un seguro de vida no es nada más para cuando uno ya no esté. La realidad es que funciona como una herramienta de ahorro clave. A través del seguro, vas construyendo un fondo de reserva sólido que te da paz mental.
Esta cobertura es un respaldo financiero, evitando que una invalidez se convierta en una carga económica para tu familia, garantizando tranquilidad y estabilidad cuando más se necesita.
¿Lo mejor de todo? Además de tener un respaldo financiero ante una invalidez, dejas una herencia para los tuyos y, con la estructura adecuada, tu dinero crece sin que el SAT te retenga impuestos. Es una jugada redonda por donde lo veas.
Opciones de inversión y gestión de riesgo
Conocer las alternativas al ahorro en Afores o en PPR’s con rendimientos garantizados permite optimizar tu patrimonio de verdad. La diversificación y la protección son las verdaderas claves para un futuro tranquilo.
Antes de meter tu dinero a cualquier lado, es fundamental conocer tu perfil de riesgo. Tienes que saber exactamente qué tanto estómago tienes para soportar las altas y bajas del mercado; de nada sirve entrarle a instrumentos muy agresivos si vas a estar viviendo con el Jesús en la boca cada vez que la bolsa tenga una mala racha.
La disciplina y la congruencia con lo que puedes soportar emocionalmente son las que evitan que tomes malas decisiones por pánico.
Diversificación en el mercado financiero mexicano
Comparativa: Cetes, casas de bolsa y seguros
Los Cetes te ofrecen seguridad con rendimientos fijos, ideales para tener ese capital reservado que no quieres tocar. Pero ojo: a veces se quedan por debajo de la inflación.
Por otro lado, las casas de bolsa te abren la puerta a invertir en instrumentos con mayor volatilidad y un potencial de ganancia más jugoso. Ahí es donde entra el factor tiempo: aunque las opciones de riesgo moderado o alto pueden asustarte al principio, el tiempo mitiga el riesgo de forma brutal. De hecho, a largo plazo, un instrumento de riesgo moderado bien llevado puede darte rendimientos muy por arriba de la inflación.
Pero seamos sinceros: si eres de los que no quiere estar sufriendo ni viviendo con los nervios de punta cada vez que el mercado tiene un mal día, los seguros con rendimientos garantizados que combinan protección con acumulación de valor —cubriendo riesgos de vida e invalidez— son la mejor opción para quienes prefieren la paz mental antes que estresarse con la bolsa.
Buscando rendimientos mayores a los bancarios
La banca tradicional suele tener tasas de risa. Los ETF’s y los fondos indexados presentan oportunidades muy superiores para hacer crecer tu dinero. Evaluar el riesgo aceptable permite superar la inflación y preservar tu poder adquisitivo durante la vejez.
Un ETF es como una canasta gigante que te permite invertir en muchas empresas al mismo tiempo, en lugar de apostar todo tu dinero a una sola carta.
Por otro lado, existen los fondos indexados, que simplemente se dedican a seguir los movimientos de diferentes índices del mercado. Uno de los más famosos es el S&P 500, que reúne a las 500 empresas más importantes e influyentes de Estados Unidos.
La jugada es sencilla, puedes utilizar ETFs o fondos indexados que repliquen un índice para que tu dinero participe directamente del crecimiento de esas empresas y tenga la oportunidad real de multiplicarse con los años.
Aunque el mercado siempre va a tener subidas y bajadas, la realidad es que el tiempo es tu mejor aliado para mitigar gran parte de ese riesgo. Entre más años tengas antes de jubilarte y necesitar tu dinero, mayor margen tendrás para aguantar las caídas y aprovechar con calma todas las recuperaciones del mercado.
Pero ojo con una regla de oro. Cuando hablamos de ahorro para el retiro, no puedes jugar con la disponibilidad de tu dinero como si fuera una cuenta de débito cualquiera.
Piénsalo. Si te agarra una urgencia y no tienes un fondo separado para imprevistos, puedes terminar abaratando tus propiedades o sacando tu dinero de golpe justo cuando el mercado de valores va picada hacia abajo. ¿El resultado? Pierdes una millonada por puro pánico.
Por eso los ETF y los fondos indexados son instrumentos que se deben planear estrictamente a largo plazo, necesitas ese margen de tiempo para recuperarte de cualquier mala racha en la bolsa y dejar que el interés compuesto haga su trabajo.
Ambos esquemas los puedes contratar perfectamente dentro de un PPR o un seguro de vida. Pero grábate esto en la cabeza: el dinero del retiro es sagrado y es exclusivamente para el retiro, jamás para tapar baches de una emergencia.
Estrategias de crecimiento a largo plazo
El poder de las aportaciones periódicas
Regularizar tus aportaciones es la clave para poner a trabajar el interés compuesto. Pequeñas cantidades mensuales crecen de forma brutal con el tiempo. La disciplina supera por mucho la necesidad de arrancar con grandes capitales.
¿Cómo le haces para no fallar en el intento? Muy sencillo, automatiza. Domicilia tus aportaciones a tu tarjeta. Tanto las aseguradoras como las casas de bolsa te permiten hacerlo facilísimo para que el dinero se mueva solo.
Seguro has escuchado aquello de “págate a ti mismo primero”. Bueno, aquí la regla evoluciona, págale a tu yo viejito. Si dejas que el sistema se lleve ese dinero en automático antes de que lo veas disponible en tu cuenta corriente, te garantizo que no te lo vas a gastar en ocurrencias. Es disciplina pura hecha sistema.
Uso de simuladores de ahorro para el retiro
Utilizar simuladores de gastos proyectados te permite visualizar con absoluta claridad cuánto dinero vas a necesitar en el futuro. Estas herramientas te ayudan a anticipar tus necesidades reales y a ajustar tus metas a tiempo, evitando el riesgo latente de quedarte corto, ver tu estilo de vida reducido drásticamente o, peor aún, no tener ni para lo básico cuando llegue el momento de descansar.
Ahora bien… ¿Cuánto tienes que aportar? Exactamente lo necesario para alcanzar tu meta. Y para saber cuánto es, no adivines números al aire.
Utiliza nuestro Simulador para el Retiro para proyectar tus gastos reales y trazar una ruta clara. Porque planificar sin datos es apostarle al tanteo.
El mejor momento para empezar
Ventajas de la acción temprana
Comenzar joven maximiza los rendimientos por el efecto del tiempo. Los intereses compuestos hacen su chamba generando más capital con aportaciones iniciales modestas, dándote una seguridad financiera real a largo plazo.
Piénsalo de esta forma: el mejor momento para empezar fue cuando recibiste tu primera ganancia; el segundo mejor momento es hoy.
La realidad es que el tiempo no perdona y cada día que dejas pasar es terreno que le regalas a la incertidumbre y a la inflación. No se trata de tener millones hoy, sino de dar el paso con la cabeza fría y la disciplina por delante.
Si quieres que le pongamos orden a esto y armemos una estrategia a la medida, puedes agendar una reunión conmigo y platicamos en confianza.